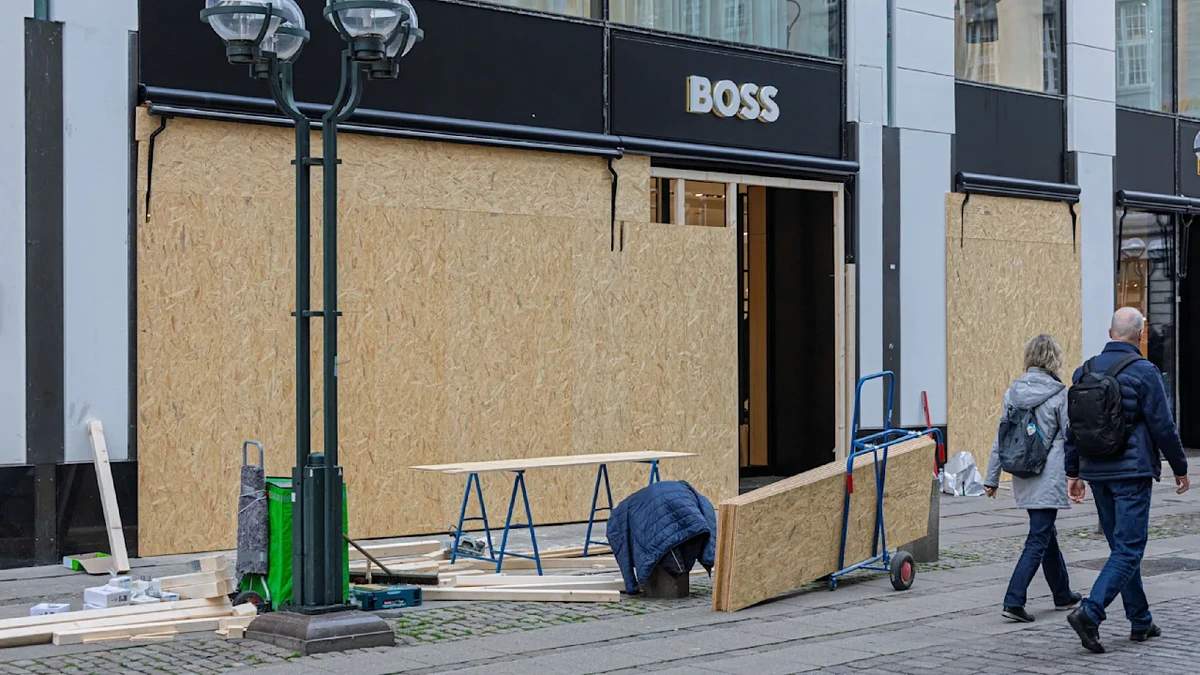
Die Gen-Z-Großdemos am Samstag in vielen deutschen Städten werfen ihre Schatten voraus: Geschäfte vernageln ihre Schaufenster und Türen, Läden öffnen gar nicht erst. Und die Polizei ist in Alarmstimmung. Hoffentlich bleibt alles ruhig und es gibt keine Plünderungen. Wenn eine Großdemo aus dem Ruder läuft, kann es für Händler, Hausbesitzer und Autofahrer richtig teuer werden. Und längst nicht jeden Schaden übernimmt automatisch eine Versicherung. BILD klärt die wichtigsten Fragen.
Warum schützen Läden ihre Fenster und Türen?
Weil sie auf Nummer sicher gehen wollen. Niemand weiß, was passiert. Zwar gibt es diverse Versicherungen, doch schreiben sie ausreichende Maßnahmen zum Eigenschutz vor. Und neue Schaufensterscheiben (alles Sonderanfertigungen) haben lange Lieferzeiten. Gesplitterte Glasfronten machen im Weihnachtsgeschäft keinen guten Eindruck.
Welche Versicherung zahlt was?
Daniela Werner vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) erklärt, worauf es ankommt:
Schaufenster eingeschlagen: Ist die Scheibe entsprechend versichert, springt die Glasversicherung ein.
Laden verwüstet oder Ware geklaut: Nach einem Einbruch kann die Geschäftsinhaltsversicherung für Einbruchdiebstahl und anschließenden Vandalismus zahlen. Dringen Randalierer allerdings nicht durch einen Einbruch ein, muss „böswillige Beschädigung“ extra versichert sein. Bei Plünderungen kommt es auf den konkreten Tathergang an.
Geschäft muss schließen: Bleibt der Laden vorsorglich dicht, zahlt die Betriebsunterbrechungsversicherung normalerweise nicht. Sie kann erst greifen, wenn ein versicherter Sachschaden die Ursache für die Betriebsunterbrechung ist.
Auto angezündet oder Scheiben eingeschlagen: Dafür ist grundsätzlich die Teilkasko zuständig. Vorteil: Der Schadenfreiheitsrabatt bleibt dabei erhalten.
Auto zerkratzt oder verbeult: Mutwillige Schäden am Lack oder Blech sind ein Fall für die Vollkasko. Allerdings können Sie danach beim Schadenfreiheitsrabatt zurückgestuft werden. Die Kfz-Haftpflicht zahlt Schäden am eigenen Wagen nicht.
Haus oder Wohnung beschädigt: Brandschäden am Gebäude können über die Wohngebäudeversicherung laufen, verbrannte Möbel oder anderer Hausrat über die Hausratversicherung. Wird in eine Wohnung eingebrochen und anschließend randaliert, kann ebenfalls die Hausratversicherung greifen. Für Graffiti an der Fassade braucht es oft eine Zusatzversicherung.
Und wenn niemand den Täter findet?
Dann wird es heikel. Zwar haftet grundsätzlich der Verursacher. Ist er aber unbekannt oder hat kein Geld, bleiben Betroffene ohne passenden eigenen Versicherungsschutz häufig auf dem Schaden sitzen. Eine allgemeine staatliche Entschädigung gibt es nicht.
Warum bleiben nur bestimmte Geschäfte geschlossen?
Weil sich den Umsatzausfall nur wenige Ketten leisten können. Ausgerechnet der Samstag ist für viele Händler einer der wichtigsten Verkaufstage.
Darf ich als Verkäufer aus Angst vor Plünderungen zu Hause bleiben?
Nein, allgemeine Angst ist kein Grund, zu fehlen. Wer unentschuldigt fehlt, riskiert eine Abmahnung. Der Arbeitgeber ist für den Schutz der Angestellten verantwortlich, muss daher seinen Sicherheitsdienst verstärken. Wenn das aus seiner Sicht nichts bringt, muss er den Laden schließen.