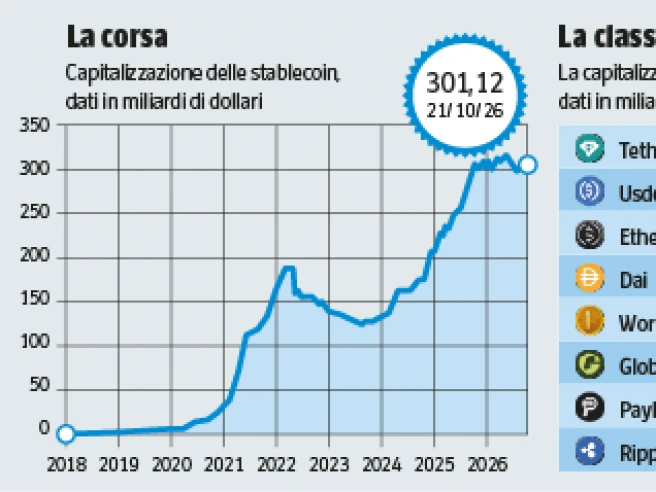
L’avvento di Internet ha consentito di inviare informazioni in tutto il mondo e in tempo reale a costo zero (salvo quello dell’abbonamento alla rete). La blockchain — un registro digitale pubblico — promette di fare lo stesso con i pagamenti che, a ben vedere, altro non sono che una particolare categoria di informazione. Trasmetterla al di fuori dell’Europa, però, oggi richiede tempi e commissioni molto elevate. Per questo, da un anno a questa parte, Bancomat ha avviato un cantiere per coniare una stablecoin, una moneta virtuale stabile agganciata ai corsi dell’euro e garantita da una riserva di euro «reali». E, soprattutto, per costruire una piattaforma di servizi su blockchain da offrire alle banche clienti.
I lavori sono proceduti piuttosto spediti e negli ultimi mesi Bancomat ha concluso con successo più test di utilizzo della valuta digitale, coinvolgendo nelle prove otto banche italiane. «Annunceremo il nome della nostra stablecoin in occasione del Salone dei pagamenti di fine novembre — anticipa Fabrizio Burlando, ceo di Bancomat —. Contiamo poi di ricevere l’autorizzazione di Banca d’Italia alla sua emissione entro la fine dell’anno in modo da poterla lanciare nella prima parte del 2027».
La moneta di Bancomat andrà così a competere su un mercato affollato, dove di recente è arrivata anche Qivalis, la stablecoin in euro sostenuta da 37 istituzioni finanziarie europee fra cui le italiane UniCredit, Intesa Sanpaolo, Sella e Bper. «Qivalis ha l’obiettivo di generare grandi volumi di scambio e così di poter competere con le monete stabili ancorate al dollaro oggi dominanti — spiega Burlando — deterrà inoltre le riserve in euro e si occuperà direttamente della loro gestione». Il progetto Eurbank di Bancomat, afferma, è diverso. «Alla stablecoin affiancheremo una serie di servizi chiavi in mano che permetteranno alle banche di ogni dimensione di accedere ai vantaggi della blockchain, potendo anche mantenere le riserve sui loro depositi».
Il caso d’uso più immediato riguarda i pagamenti internazionali che, oggi, per le imprese hanno costi elevati e possono richiedere persino giorni per l’accredito. L’uso di stablecoin per queste transazioni potrebbe abbattere le commissioni di un ordine di grandezza e i tempi a pochi minuti. «Nell’ecosistema Eurbank ci sarà spazio anche per servizi sviluppati da partner come le piattaforme cripto Young Platform e Conio — sottolinea Burlando — . Come circuito, però, saremo sempre noi a stabilire le norme di partecipazione, fissando per esempio regole per la risoluzione delle controversie simili a quelle in vigore per i pagamenti tradizionali».
Grazie all’intermediazione delle banche, l’adozione di queste innovazioni da parte di aziende e utenti privati dovrebbe risultare relativamente rapida. Burlando ritiene però che l’applicazione in prospettiva più promettente risieda nella tokenizzazione degli asset, ossia nella trasformazione di beni reali in titoli digitali scambiabili via blockchain. «Oggi, se una petroliera viene attaccata nella notte, devo attendere sino all’apertura dei mercati alla mattina per decidere cosa vendere e cosa acquistare», ricorda Burlando. «La tokenizzazione renderebbe i titoli negoziabili 24 ore al giorno, sette giorni su sette, riducendo anche di molto i costi di negoziazione».
Bancomat sta parlando con diversi grandi emittenti interessati a studiare la soluzione che potrebbe esser disponibile già nel corso del 2027. Fra tutti gli interlocutori spicca il Tesoro italiano. «Attualmente, il collocamento del debito pubblico a costi sostenibili è in cima all’agenda di tutti i governi — sostiene Burlando — la tokenizzazione dei titoli di Stato consentirebbe di abbattere le spese di emissione e ampliare la platea potenziale degli investitori: uno studente, per esempio, potrebbe decidere di avviare un piano di accumulo per investire anche solo 50 euro ogni mese sui bond sovrani italiani».
È chiaro che, se sviluppate e sperimentate con successo, simili soluzioni potrebbero attrarre l’attenzione anche di altri Paesi europei, a cominciare dalla Spagna. «Abbiamo già parlato con un paio di circuiti domestici europei che sarebbero interessati a offrire gli stessi servizi — dice — tutti riconoscono che il futuro dei pagamenti e della moneta va verso la blockchain». Il che pone un’altra questione. Se vale il paragone iniziale con Internet, oggi dominato da big tech come Google e Amazon, i signori dei pagamenti di domani saranno i gruppi che controlleranno la rete dei pagamenti e le informazioni che vi circolano sopra. «Mastercard e Visa hanno creato una rete privata, dove passano il denaro e i dati necessari per il regolamento fra le banche delle operazione effettuate dagli utenti, con i relativi rischi — spiega Burlando — con i circuiti domestici questo flusso avviene sulla rete della Bce».
I circuiti americani hanno colmato un vuoto, generato dall’assenza di un coordinamento internazionale dei pagamenti. Ma Burlando è convinto che si possano trovare altre soluzioni. «L’ambizione a medio termine è collegare i circuiti domestici non solo europei ma anche mondiali: una volta stabilito un sistema di interoperabilità funzionante in Ue, si potrebbe applicare anche alla rete nazionale brasiliana o indiana — conclude —. Si creerebbe così un’alternativa sovrana a quello che, di fatto, è oggi un oligopolio privato».
30 ott 2026 | 12:02