I due Paesi che hanno registrato le forme di protesta più caotiche violente nell’ultima settimana sono anche quelli che hanno visto i rendimenti dei loro titoli di Stati salire di più, rendendo il costo del debito potenzialmente più alto. Italia e Francia in questo si stanno muovendo quasi allo stesso passo, benché a lieve distanza l’una dall’altra.
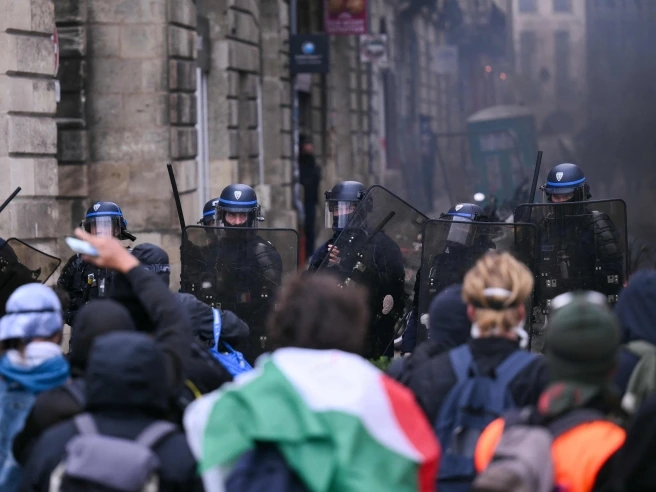
La Francia ha vissuto un altro weekend di proteste violente, soprattutto giovanili, con incendi, distruzione di auto parcheggiate e assalti ai negozi in molte città; e i rendimenti dei suoi titoli sovrani a dieci anni sono saliti di 24 punti-base nell’ultima settimana (0,24%), arrivando a superare il 5% per proseguire la corsa questa mattina con un ulteriore aumento di sei punti.
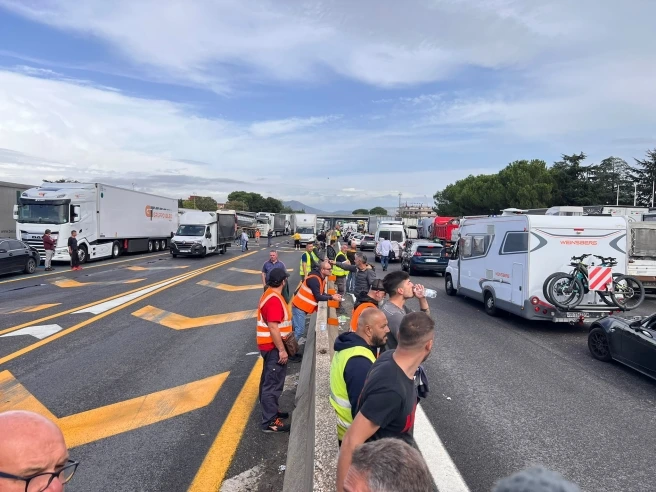
Anche l’Italia ha vissuto un weekend di dimostrazioni e azioni violente di gruppi di giovanissimi soprattutto a Milano, Bologna e altre città del Nord, mentre nel Mezzogiorno il blocco dell’autotrasporto in segno di protesta per i prezzi del gasolio ha creato disagi diffusi e provocato carenze di forniture nei supermercati; e i rendimenti dei titoli sovrani a dieci anni sono saliti di 19 punti (0,19%), arrivando a toccare il 4,66% con una corsa che prosegue anche oggi con un ulteriore aumento di cinque punti.
Si tratta di livelli di volatilità che non si registravano dalla pandemia o dall’inizio dell’aumento dei tassi della Banca centrale europea nel 2022 (e anche allora Parigi era rimasta relativamente al riparo).
C’è un legame con i negozi presi d’assalto, i supermercati vuoti, gli incendi, le devastazioni? Non sono questi i fattori che hanno innescato l’attuale fase sui mercati. Ad averlo fatto sono l’elevato debito pubblico e la scarsa crescita di Francia e Italia, l’inflazione che sta portando la Banca centrale europea ad alzare i tassi d’interesse e – nel caso di Parigi – il rischio percepito dagli investitori che le presidenziali di primavera e poi le politiche di giugno portino all’Eliseo e al governo un leader o una leader non realmente impegnati sull’euro e sulle sue regole: Marine Le Pen all’estrema destra o Jean-Luc Mélenchon e i suoi seguaci all’estrema sinistra.
Ma le proteste e il caos nelle strade contano eccome, sia in Italia che in Francia. Dall’altra parte delle Alpi la rivolta studentesca che si sta allargando ad altre fasce della popolazione fa pensare agli investitori che sarà difficile – sia per l’attuale governo che per il prossimo – attuare la stretta di bilancio che pure è necessaria per ridurre il deficit e contenere la dinamica del debito. Più i francesi scendono in piazza, più le rivolte continuano nel pieno della campagna elettorale, più sembra improbabile che la classe politica riesca a chiedere ai cittadini i sacrifici che servono per riportare ordine sui mercati.
In Italia, la dinamica non è dissimile. Le proteste violente non si sono diffuse come in Francia, almeno per il momento. Ma il blocco dell’autotrasporto nel centro-sud, che ormai interessa le forniture di derrate anche nel Lazio, lascia prevedere che il governo dovrà approvare provvedimenti costosi per placare i camionisti: nuovi sgravi fiscali sul carburante o misure equivalenti, che costano care e sono destinate ad aumentare un deficit che resta comunque elevato attorno al 3% del prodotto interno lordo. Per questo per il Paese con il debito pubblico più alto dell’Unione europea, in proporzione all’economia, l’atmosfera di rivolta nelle strade accresce per i mercati la percezione di vulnerabilità.
Perché le rivolte partono sì dalle piazze, ma poi passano per i mercati finanziari e atterrano nelle tasche di tutti i contribuenti e degli operatori economici sotto forma di costi più alti del debito e credito più costoso per famiglie e imprese. È esattamente la soglia alla quale si trovano oggi Italia e Francia.
22 ott 2026 | 11:25