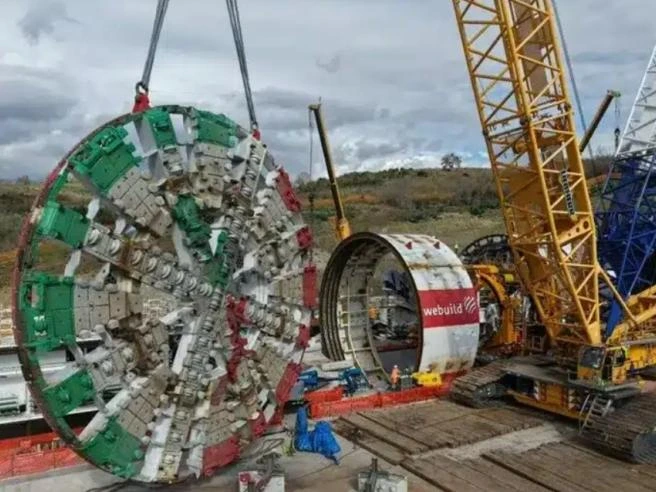
Webuild archivia l’Opa su Trevi e chiude l’operazione con una quota del 90,57 % del gruppo specializzato nella progettazione e realizzazione di fondazioni. Il superamento della soglia del 90% assegna al gruppo guidato da Pietro Salini il diritto di acquistare le azioni rimaste sul mercato, il cosiddetto squeeze out, che Webuild ha già fatto sapere di volere esercitare, così come il delisting. L’esito dell’operazione, che complessivamente vale 322 milioni di euro, coincide con il disegno strategico prospettato lo scorso mese di luglio da Salini.
«Vogliamo comprare Trevi perché le fondazioni speciali sono il collo di bottiglia di ogni opera. Ogni metropolitana, ogni galleria, ogni diga, ogni tratta di alta velocità comincia sotto terra: è il lavoro che pesa poco sul valore del contratto e che, però, determina tempi, rischi e margine di tutto il resto. Non è finanza, è integrazione industriale», aveva spiegato al Corriere all’indomani del lancio dell’offerta, che ha avuto la meglio sulla proposta di Icop. Ad aderire all’operazione, seppure facendosi attendere fino all’ultimo, è stata anche Cassa depositi e prestiti, accordando due giorni fa il via libera sulla quota del 21,3% (pari a circa 72 milioni di euro) detenuta da Cdp Equity. Vale ricordare che la stessa Cdp Equity è anche azionista di Webuild con una partecipazione del 16,4%.
A spianare la strada all’esito dell’Opa ha concorso la tipologia dell’offerta (5,16 euro in contanti, migliorativa rispetto agli iniziali 4,5 euro) e, nelle ultime ore, la decisione dell’Antitrust di non procedere con l’avvio di un’istruttoria sull’operazione di concentrazione. Ultimata l’offerta parte, dunque, il percorso di integrazione di Trevi in Webuild. Le efficienze attese sono quelle indicate da Salini la scorsa estate e dovrebbero garantire un aumento del margine operativo lordo del gruppo Webuild tra i 150 milioni e i 170 milioni di euro (la stima è conservativa).
Al via dell’offerta è stato, inoltre, precisato che la specializzazione di Trevi (con un margine ebitda al 13,7% nel 2025) va a sommarsi alla scala dimensionale del gruppo attivo nelle grandi opere, contribuendo così a migliorare la redditività di Webuild. Sul fronte del debito l’operazione è stata recepita dal mercato, il rating aggiornato lo scorso 9 novembre da Standard and Poor’s assegna al gruppo il merito di credito BB+, con outlook stabile. Nello scenario base di S&P, che include l’acquisto di Trevi, la gestione di Webuild è contrassegnata da «una posizione di cassa netta nei prossimi due anni, sostenuta da una gestione finanziaria prudente e da scadenze del debito corrette».
L’obiettivo è, insomma, valorizzare Trevi, integrandola con la piattaforma di Webuild, che si traduce in attività pari a 13,6 miliardi di ricavi e 54 miliardi di ordini. «È un progetto di visione, che permette al gruppo di attivare sinergie importanti, rafforzando la competitività di tutta la filiera a livello di sistema Paese», ha ribadito Salini. L’advisor finanziario di Webuild in sede di opa è stato Intermonte.
21 nov 2026 | 17:57